

[재테크 특강] "예금만 믿으면 큰일 납니다" 노후 생활비 월 400만원 만드는 4가지 전략 (feat. 이정석 강사) | 재테크 강사섭외
이정석 강사님
강연일
조회수6
강연내용 소개
강연분야
경제( 경제, 금융, 주식, 자산관리, 재무설계, 부동산, 재테크, 투자, 노후 )
주요학력
주요경력
- 퇴직자, 은퇴설계 전문 재테크강사(500회 이상)
- 개인 자산관리, 법인 컨설팅 컨설턴트
- 네이버 경제M, DAUM 금융 재테크 칼럼니스트
- 전)금융비교사이트 뱅크샐러드 재테크 칼럼니스트
- 버킷재테크연구소(자산 리모델링 전문) 소장
- 재테크포털 모네타 수석컨설턴트, 재테크팀장
- 중앙일간지 취재기자
- 매일경제 재테크 칼럼니스트, 주간동아 객원기자, 아시아경제신문 칼럼니스트
- 팍스넷TV 전문 강사
중소기업/대기업 7년, 취재기자 3년, 금융업계 18년 근무
강연주제
- 향후 국내외 금융, 부동산 시장 전망
- 연령대별 효과적인 재테크 (20~60대)
- 안정적인 자산 증식을 위한 포트폴리오와 노하우
- 수익률 높일 수 있을만한 포트폴리오와 꿀팁
- 잃지 않을 수 있는 투자 방법
- 우리집 부자될만한 슬기로운 재테크
- 업무가 꿀잼 되는 꿀같은 재테크
- 퇴직자들이 가장 궁금해하는 재테크 10선
- 최근 금융재테크 트렌드와 미래가 든든한 포트폴리오 소개
- 은퇴후가 두렵지 않은 슬기로운 은퇴설계 방법
- 미래가 두렵지 않은 슬기로운 재무설계 방법
- 사회초년생을 위한 월급 관리 방법과 재테크 방법
- CEO, 임원, 의사들을 위한 고품격 투자 전략
주요저서

갤러리

"은퇴하면 한 달에 얼마면 될까?"
통장에 예금만 쌓아 두고 안심하고 계신가요? 안타깝게도 예금만으로는 노후 자금이 커지지 않습니다. 세금을 떼고 나면 이자가 물가 오르는 속도를 겨우 따라가거나 오히려 뒤처지거든요.
부부 기준 월 400만 원이면 비교적 여유로운 노후를 보낼 수 있다고 합니다. 그렇다면 이 400만 원, 어떻게 만들어야 할까요? 재테크 컨설팅 전문가 이정석 강사님의 명사특강 내용을 누구나 이해할 수 있게 쉽게 정리해 드립니다!
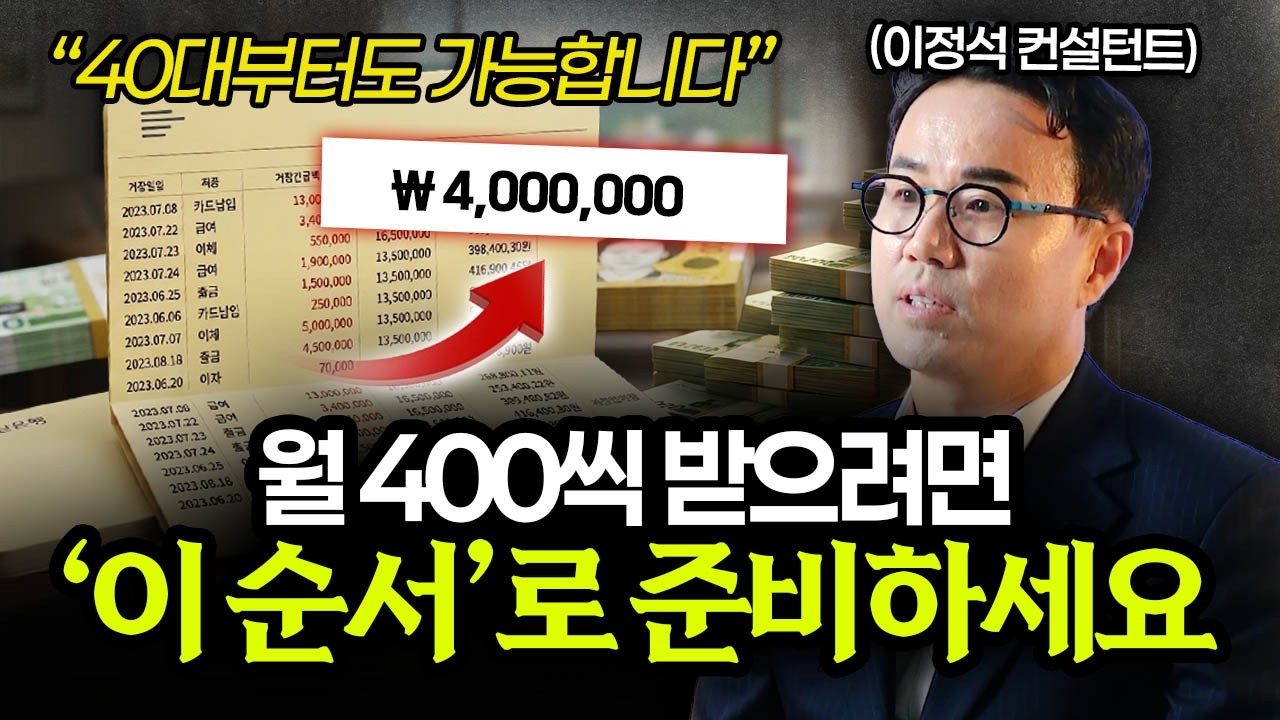
▲ 이미지를 클릭하면 강연 영상을 보실 수 있습니다
🏠 핵심 1. 노후 준비의 기본, '3층 연금' 집 짓기
노후 자금은 3층짜리 집을 짓는 것과 같습니다.
▶ 1층 : 공적연금 (국민연금, 공무원연금 등)
▶ 2층 : 퇴직연금 (퇴직금)
▶ 3층 : 개인연금 (내가 따로 준비하는 연금)
정년까지 꾸준히 일하면 국민연금으로 보통 150만 원 안팎, 중간에 쉬는 기간이 있어도 100만 원 안팎을 받게 됩니다. 결국 핵심은 최대한 오래 일해서 1층과 2층의 덩치를 키우는 것입니다.

▲ 이정석 강사 강연 중
🔍 핵심 2. 내 연금, 지금 얼마나 모였는지 5분 만에 확인하기
40대라면 지금이 점검할 타이밍입니다. 금융감독원이 운영하는 '통합연금포털'에 들어가면 국민연금, 퇴직연금, 개인연금을 합쳐 은퇴 후 매달 얼마를 받을 수 있는지 한눈에 보여줍니다.
예를 들어 목표가 400만 원인데 300만 원이 준비되어 있다면? 부족한 100만 원은 개인연금(연금저축·IRP)으로 채우면 됩니다. 연금저축과 IRP를 합쳐 1년에 최대 1,800만 원까지 넣을 수 있고, 이 중 900만 원까지는 세액공제를 받아 연말정산 보너스까지 챙길 수 있습니다.
📈 핵심 3. 예금에만 묻어두면 노후 자금은 제자리걸음
예금 이자에는 15.4%의 세금이 붙습니다. 세금을 떼고 나면 물가 상승률과 비슷하거나 더 낮은 수준이죠. 그래서 이정석 강사님은 장기적으로 물가보다 높은 수익률을 낼 수 있는 곳에 골고루 나눠 투자하라고 조언합니다.
▶ 주가지수 : S&P500, 나스닥, 다우존스, 코스피 관련 ETF·펀드
▶ 성장 섹터 : AI, 반도체, 로봇 (단, 성장 동력이 꺾이면 주가도 빠질 수 있으니 무작정 오래 들고 가지는 말 것)
▶ 배당주 : 금융·전력·소비재 기업처럼 꾸준히 배당을 주는 회사 (오를 땐 오르고, 빠질 땐 덜 빠지는 '든든한 수비수')
주가 상승으로 6~7%, 배당으로 3~4%를 노리면 연 10% 정도를 목표로 해볼 수 있다는 것이 강사님의 설명입니다. 연 10%씩 복리로 불어나면 7년 남짓 만에 자산이 두 배가 됩니다.

▲ 노후 자금, 예금 대신 분산 투자로 키우기
💰 핵심 4. 계좌만 잘 나눠도 세금이 줄어든다
투자 고수들은 계좌를 나눠서 씁니다. 이유는 바로 세금 때문이죠.
▶ 일반 계좌 : 매매차익에 세금이 붙지 않는 국내 주식 위주로
▶ 절세 계좌(연금저축·IRP 등) : 세금이 붙는 해외 주식형 펀드·ETF 위주로
이렇게 배치만 바꿔도 같은 수익을 내고 손에 쥐는 돈은 더 많아집니다.
🤔 보너스. 배당주 vs 커버드콜 ETF, 뭐가 다를까?
커버드콜 ETF는 연 15~20%의 분배금을 매달 나눠 줘서 굉장히 매력적으로 보입니다. 하지만 원금의 일부를 떼어 주는 성격이 있어 무조건 좋다고 보기는 어렵습니다.
▶ 마음에 드는 기업에 오래 투자하고 싶다면 → 배당주
▶ 매달 들어오는 현금 흐름이 더 중요하다면 → 커버드콜 ETF
결국 정답은 하나가 아니라 나의 성향과 목적에 맞게 고르는 것입니다.

▲ 나에게 맞는 노후 현금 흐름 만들기
※ 본 글은 강연 내용을 정리한 것으로, 특정 상품에 대한 투자 권유가 아닙니다.
💡 임직원의 든든한 노후가 곧 조직의 안정감입니다
"노후가 불안해서 일에 집중이 안 된다"는 직장인이 점점 늘고 있습니다. 연금과 재테크에 대한 막연한 걱정을 구체적인 계획으로 바꿔 주는 것만으로도 임직원의 만족도와 몰입도는 눈에 띄게 달라집니다.
퇴직 예정자 교육, 생애설계 프로그램, 사내 재테크 특강을 준비하고 계신가요? 이정석 강사님처럼 어려운 금융 이야기를 쉽고 현실적으로 풀어 주는 전문가와 함께라면 교육 효과는 배가 됩니다.

▲ 재테크 컨설팅 전문가 이정석 강사
기획 의도에 딱 맞는 강사섭외가 고민이시라면, 대한민국 1위 강사섭외 플랫폼 호오컨설팅이 가장 빠르고 확실한 매칭을 제안해 드리겠습니다. 지금 바로 문의해 주세요!
#강사섭외 #재테크강사섭외 #명사특강 #기업강연 #노후준비 #은퇴준비 #연금 #이정석강사 #호오컨설팅
현재 진행률0%
 그만하기
 계속 답변하기